Domain vorsorgepauschale.de kaufen?
Wir ziehen mit dem Projekt
vorsorgepauschale.de um.
Sind Sie am Kauf der Domain
vorsorgepauschale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgepauschale.de kaufen?
Wie werden kleine Dellen in einem Längsträger bezeichnet?
Wie werden kleine Dellen in einem Längsträger bezeichnet? Kleine Dellen in einem Längsträger werden oft als "Beulen" oder "Dellen" bezeichnet. Diese können durch äußere Einwirkungen wie Kollisionen oder Stöße entstehen und die Struktur des Längsträgers beeinträchtigen. Es ist wichtig, solche Schäden zu identifizieren und zu reparieren, um die strukturelle Integrität des Fahrzeugs zu gewährleisten. In einigen Fällen können diese Dellen auch als "Deformationen" oder "Verformungen" bezeichnet werden, je nachdem, wie stark der Längsträger betroffen ist. Es ist ratsam, solche Schäden von einem Fachmann begutachten zu lassen, um die Sicherheit des Fahrzeugs zu gewährleisten. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ähnliche Suchbegriffe für Längsträger
Top-Angebote
Produkte zum Begriff Längsträger:
-
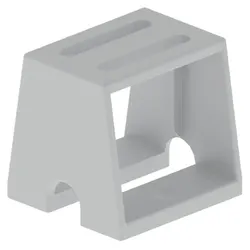
Unex Längsträger gr isoliert 66155)Eigenschaften • Für die vertikale Befestigung von Kabelbahnen an die Wand\n• Für Kabelbahnen mit der Breite 100 und 150mm\n• Metallschrauben verwenden, um die Kabelbahn an den Längsträgern zu befestigen\n• Wandbefestigung: Metallverankerungen verwendenØ8. Farbe: grau\n• Isolierendes Material\n• Elektrische und Mechanische Sicherheit\n• Einfache und schnelle Montage\n• Eines einzelnen Stückes für erhöhte Sicherhei (66155)13,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die vorsorgepauschale 2019?
Die Vorsorgepauschale 2019 beträgt 9% der Beitragsbemessungsgrenze zur gesetzlichen Rentenversicherung. Diese Grenze liegt im Jahr 2019 bei 80.400 Euro im Westen und 73.800 Euro im Osten Deutschlands. Somit beträgt die Vorsorgepauschale für das Jahr 2019 maximal 7.236 Euro im Westen und 6.642 Euro im Osten. Die Vorsorgepauschale dient dazu, die Beiträge zur gesetzlichen Rentenversicherung steuerlich abzusetzen. Es handelt sich also um einen festen Betrag, der unabhhängig von den tatsächlich gezahlten Beiträgen ist. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **

Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
Top-Angebote
Produkte zum Begriff Längsträger:
-
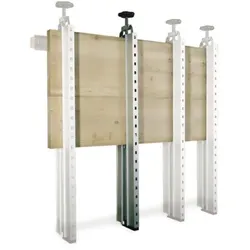
HAMMER Längsträger für Verleimwandpresse PlanoFür die Wandmontage erzeugt Erzeugt vertikalen und horizontalen Druck Garantiert gleichmäßige Leimverteilung, verhindert Aufspringen während des Verleimvorgangs In der Breite beliebig erweiterbar Weitere technische Daten Verleimdruck: 800 kg Einspannbreite: 12 - 120 mm Lieferumfang 1x Längsträger213,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden kleine Dellen in einem Längsträger bezeichnet?
Wie werden kleine Dellen in einem Längsträger bezeichnet? Kleine Dellen in einem Längsträger werden oft als "Beulen" oder "Dellen" bezeichnet. Diese können durch äußere Einwirkungen wie Kollisionen oder Stöße entstehen und die Struktur des Längsträgers beeinträchtigen. Es ist wichtig, solche Schäden zu identifizieren und zu reparieren, um die strukturelle Integrität des Fahrzeugs zu gewährleisten. In einigen Fällen können diese Dellen auch als "Deformationen" oder "Verformungen" bezeichnet werden, je nachdem, wie stark der Längsträger betroffen ist. Es ist ratsam, solche Schäden von einem Fachmann begutachten zu lassen, um die Sicherheit des Fahrzeugs zu gewährleisten. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie hoch ist die vorsorgepauschale 2019?
Die Vorsorgepauschale 2019 beträgt 9% der Beitragsbemessungsgrenze zur gesetzlichen Rentenversicherung. Diese Grenze liegt im Jahr 2019 bei 80.400 Euro im Westen und 73.800 Euro im Osten Deutschlands. Somit beträgt die Vorsorgepauschale für das Jahr 2019 maximal 7.236 Euro im Westen und 6.642 Euro im Osten. Die Vorsorgepauschale dient dazu, die Beiträge zur gesetzlichen Rentenversicherung steuerlich abzusetzen. Es handelt sich also um einen festen Betrag, der unabhhängig von den tatsächlich gezahlten Beiträgen ist. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Ähnliche Suchbegriffe für Längsträger
-
Unex Längsträger gr isoliert 66155)Eigenschaften • Für die vertikale Befestigung von Kabelbahnen an die Wand\n• Für Kabelbahnen mit der Breite 100 und 150mm\n• Metallschrauben verwenden, um die Kabelbahn an den Längsträgern zu befestigen\n• Wandbefestigung: Metallverankerungen verwendenØ8. Farbe: grau\n• Isolierendes Material\n• Elektrische und Mechanische Sicherheit\n• Einfache und schnelle Montage\n• Eines einzelnen Stückes für erhöhte Sicherhei (66155)13,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unex Iso. Längsträger aus U23X 66075Länge=75 mmBreite=80 mmHöhe=75 mmGeeignet für Kabeltragsystembreite=75 mmAusführung=WandauslegerMax. sichere Arbeitslast nach IEC 61537=Safe Working Load Test at +40 °CGeeignet für Funktionserhalt=neinWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)Oberflächenschutz=sonstigeEinsatztemperatur=-20..60 °CFarbe=grauRAL-Nummer=703536,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.